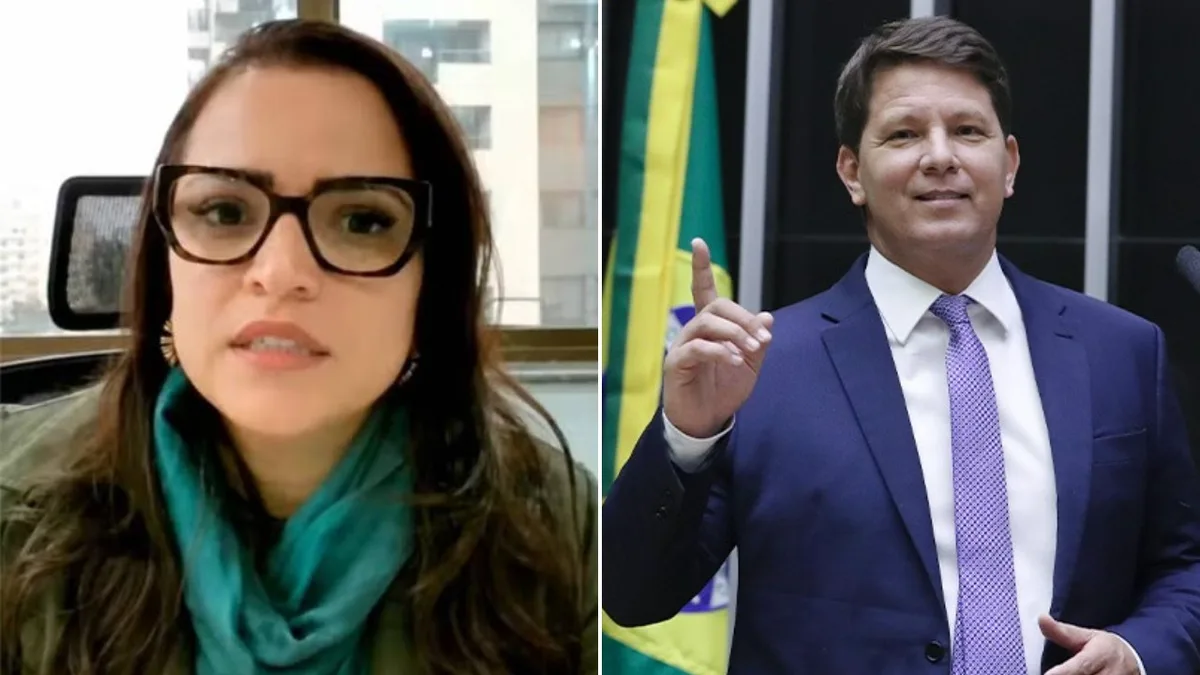

SÃO PAULO — O fluxo de capital estrangeiro para a Bolsa brasileira mudou de direção em setembro, enquanto a disputa presidencial entre Lula e Flávio Bolsonaro se aproximou dentro da margem de erro das pesquisas. Dados da B3 mostram saldo positivo de R$ 9,6 bilhões entre compras e vendas de ações até o dia 22, depois de uma saída de R$ 18,1 bilhões em agosto. No ano, o resultado acumulado é positivo em R$ 32,6 bilhões.
O movimento ocorre em um ambiente de maior equilíbrio eleitoral e tem levado investidores a combinar proteção e diversificação. Para analistas, títulos públicos e Certificados de Depósito Bancário (CDBs) ligados à Selic ou ao CDI podem reduzir a exposição às variações provocadas pelas expectativas para os juros futuros.
Proteção na renda fixa
João Ferreira, sócio da One Investimentos, afirma que o grau de diversificação necessário depende da composição atual de cada carteira. Investidores já distribuídos entre diferentes classes de ativos podem fazer ajustes táticos, enquanto aqueles concentrados em uma única tese tendem a se beneficiar de uma alocação mais diversificada.
Na renda fixa, a preferência indicada por Ferreira recai sobre ativos atrelados à Selic, a taxa básica de juros brasileira, ou ao CDI, referência para operações entre bancos. “São ativos que não variam tanto”, diz o executivo. Segundo ele, a remuneração acompanha diretamente esses índices e sofre menos com a oscilação de preços associada às projeções para os juros futuros.
Para a renda variável, Ferreira menciona empresas de serviços públicos, como as áreas de saneamento e energia, além da construção voltada à baixa renda. Essas companhias podem ter receitas indexadas à inflação ou exposição a uma política de Estado, como o Minha Casa, Minha Vida.
Cenários projetados pelos bancos
O BTG afirma, em relatório baseado em conversas com gestores, que o mercado trabalha com a possibilidade de uma eleição competitiva e com carteiras de risco relativamente controlado. As ações da Petrobras são tratadas como ativos de consenso, independentemente do resultado das urnas. Em 2026, os papéis se valorizaram com a alta dos preços do petróleo.
Na hipótese de um desfecho eleitoral considerado positivo pelo mercado, o banco aponta possíveis benefícios para ações de instituições financeiras, como B3, XP e BTG Pactual, além de Rede D’Or, Cyrela, Petrobras e Motiva. “Investidores locais estão cada vez mais se posicionando para uma eleição acirrada e dando mais crédito para a oposição”, afirma o BTG.
O Citibank montou carteiras para os cenários de vitória de Lula e Flávio Bolsonaro. Para um eventual governo Lula, o banco cita Cury Construtora, Embraer, WEG e BTG Pactual. A seleção prioriza empresas que possam manter o desempenho em diferentes condições de mercado.
No cenário de vitória de Flávio, aparecem Cyrela, Assaí, Hapvida, Petrobras, Vale e B3. O banco avalia que ações cíclicas e companhias alavancadas poderiam se beneficiar de juros menores e de maior consumo ou investimento.
Mercado e política fiscal
O Datafolha divulgado em 21 de agosto apontava Lula com 39% das intenções de voto no primeiro turno, contra 33% de Flávio Bolsonaro. No levantamento de 24 de setembro, os percentuais eram de 40% e 36%, respectivamente. A diferença ficou dentro da margem de erro, de dois pontos percentuais para mais ou para menos.
Ainda há incerteza sobre a condução econômica de cada candidato. Flávio Bolsonaro defende um ajuste fiscal sem mudanças na Previdência ou na política de valorização do salário mínimo. O governo Lula propõe reduzir o ritmo de crescimento dos gastos obrigatórios e aprimorar o arcabouço fiscal. Economistas avaliam que um ajuste duradouro teria de alcançar aposentadorias e benefícios sociais.
Em agosto, analistas do JPMorgan citavam o cenário político como fator de pressão sobre ações e moeda americana. A Bolsa caiu 0,32%, e o dólar subiu 2,21%. Em setembro, o movimento se inverteu: o Ibovespa avançou 6,4%, enquanto o dólar recuou 0,25%.
A XP afirma que a volatilidade costuma aumentar em períodos eleitorais, mas que a dispersão historicamente cresce mais depois da votação, quando ficam definidas a equipe econômica, as políticas concretas e os primeiros sinais sobre os gastos públicos.